TVA : le passage au CIBS est reporté au 1er janvier 2027
La fiscalité française poursuit sa réorganisation.
Après plusieurs années de transfert progressif des taxes applicables aux biens et services vers le Code des impositions sur les biens et services (CIBS), c’est désormais au tour de la TVA de rejoindre ce nouveau code.
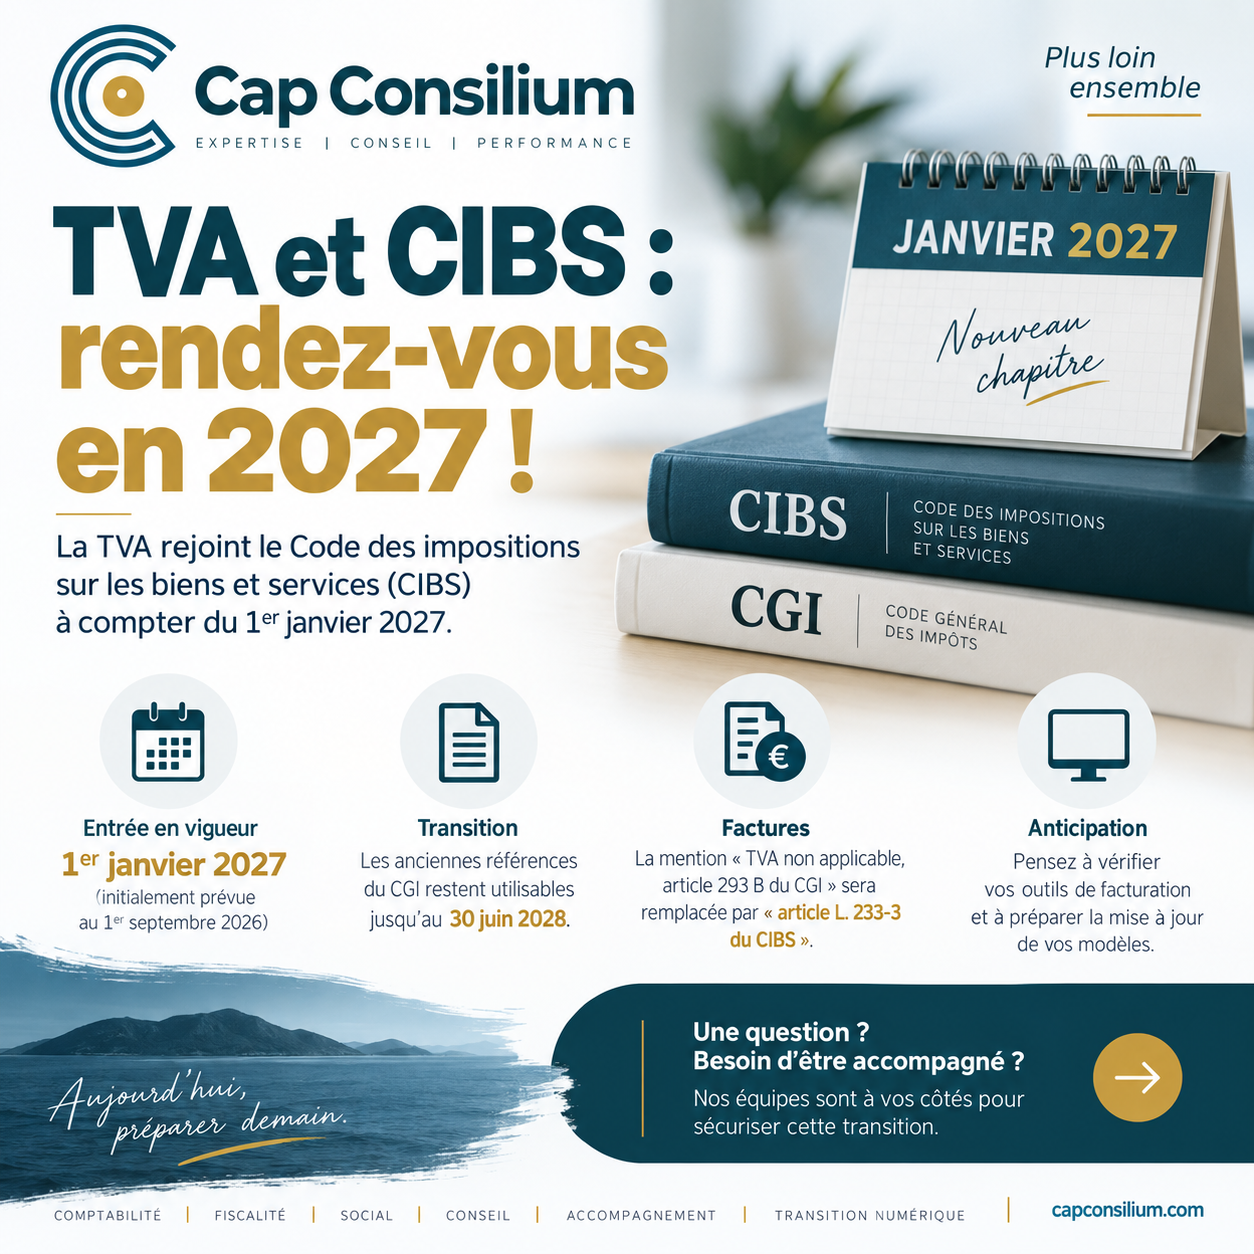
Initialement prévue pour le 1er septembre 2026, cette recodification a finalement été reportée au 1er janvier 2027 par l’ordonnance du 27 juillet 2026.
Pour les entreprises, il ne s’agit pas d’une nouvelle réforme de la TVA à proprement parler. Mais cette évolution entraînera tout de même quelques adaptations concrètes, notamment concernant les références juridiques figurant sur les factures.
Pourquoi la TVA change-t-elle de code ?
Historiquement, l’essentiel des règles relatives à la TVA figure dans le Code général des impôts (CGI).
Depuis plusieurs années, l’État procède cependant à une réorganisation des textes concernant les impositions sur les biens et les services afin de les regrouper au sein d’un code spécifique : le CIBS.
À compter du 1er janvier 2027, les principales dispositions législatives relatives à la TVA intégreront ainsi le Livre II du CIBS.
Cette opération constitue principalement une recodification à droit constant.
Autrement dit, le passage du CGI au CIBS ne signifie pas, à lui seul, que les taux de TVA, les mécanismes de collecte ou les principes de déduction changent.
Ce sont avant tout les références juridiques qui évoluent.
Pourquoi le calendrier a-t-il été repoussé ?
La date initialement retenue était le 1er septembre 2026.
Mais cette échéance correspond également au démarrage d’une étape majeure de la réforme de la facturation électronique.
Afin d’éviter de superposer deux changements importants pour les entreprises, leurs logiciels et les professionnels qui les accompagnent, l’entrée en vigueur de la nouvelle codification de la TVA a donc été décalée au 1er janvier 2027.
Une décision plutôt bienvenue alors que les entreprises doivent déjà adapter leurs outils, leurs procédures administratives et leurs circuits de facturation aux nouvelles obligations électroniques.
Franchise en base de TVA : la mention sur les factures va changer
C’est probablement la conséquence la plus visible pour de nombreuses petites entreprises et micro-entrepreneurs.
Aujourd’hui, une entreprise bénéficiant de la franchise en base de TVA doit notamment faire apparaître sur ses factures la mention :
« TVA non applicable, article 293 B du CGI »
À compter du 1er janvier 2027, le régime de franchise en base sera codifié dans le CIBS.
La nouvelle référence sera notamment l’article L. 233-3 du CIBS, qui définit l’entreprise franchisée en France.
La mention appelée à remplacer l’actuelle référence deviendra donc :
« TVA non applicable, article L. 233-3 du CIBS »
Attention à la numérotation : certains documents plus anciens ont pu faire référence à l’article L. 223-3. La codification définitive applicable à compter du 1er janvier 2027 retient bien l’article L. 233-3 pour l’entreprise bénéficiant de la franchise.
Faudra-t-il modifier toutes les factures dès le 1er janvier 2027 ?
Pas nécessairement dans l’urgence.
Une période transitoire a été prévue.
Les références aux anciennes dispositions du CGI pourront continuer à être utilisées jusqu’au 30 juin 2028. L’ordonnance du 27 juillet 2026 a expressément prolongé cette période, qui devait auparavant s’achever fin 2027.
En pratique :
jusqu’au 31 décembre 2026
TVA non applicable, article 293 B du CGI
à compter du 1er janvier 2027
TVA non applicable, article L. 233-3 du CIBS
avec une période pendant laquelle l’ancienne référence au CGI restera admise jusqu’au 30 juin 2028.
Il n’est donc pas nécessaire de modifier précipitamment ses modèles de factures.
Il est en revanche pertinent de prévoir cette évolution lors de la prochaine mise à jour du logiciel de facturation.
Une vigilance particulière avec la facture électronique
Cette évolution peut sembler purement juridique.
Elle ne l’est pas totalement.
Avec la généralisation de la facture électronique, une facture ne sera plus seulement un document PDF destiné à être lu par un client.
Elle comportera également des données structurées interprétées par les logiciels, les plateformes de facturation et l’administration.
Les références fiscales, les motifs d’exonération et les règles applicables à la TVA feront donc partie des informations qu’il faudra correctement paramétrer dans les outils.
La réforme du CIBS et celle de la facture électronique sont juridiquement distinctes, mais elles participent toutes deux à un même mouvement : une fiscalité de plus en plus structurée, normalisée et intégrée aux systèmes d’information.
Que doivent faire les entreprises ?
Pour la majorité des TPE et PME, aucune action urgente n’est nécessaire aujourd’hui.
Il est néanmoins conseillé de profiter des prochains mois pour :
vérifier que son logiciel de facturation fera l’objet des mises à jour nécessaires ;
identifier les mentions fiscales présentes sur ses modèles de devis et de factures ;
contrôler plus particulièrement la mention utilisée en cas de franchise en base de TVA ;
éviter de modifier la référence à l’article 293 B avant le 1er janvier 2027 ;
intégrer cette évolution au projet de mise en conformité lié à la facturation électronique ;
vérifier que les automatismes de facturation utilisés correspondent bien au régime fiscal réel de l’entreprise.
Attention aux informations déjà publiées
Le changement de calendrier étant récent, certaines documentations peuvent encore faire référence à une entrée en vigueur au 1er septembre 2026.
C’est notamment le cas de certains commentaires administratifs publiés avant l’ordonnance de juillet 2026.
Le texte adopté depuis fixe bien l’entrée en vigueur de la nouvelle organisation au 1er janvier 2027.
C’est un bon rappel : dans une période où la réglementation fiscale et les règles de facturation évoluent rapidement, les paramétrages automatisés ne dispensent pas d’une veille régulière.
À retenir
1er janvier 2027 : transfert des dispositions relatives à la TVA vers le CIBS.
Article 293 B du CGI : reste la référence à utiliser jusqu’au 31 décembre 2026 pour la franchise en base.
Article L. 233-3 du CIBS : nouvelle référence à compter de 2027.
30 juin 2028 : fin de la période transitoire permettant encore l’utilisation des anciennes références au CGI.
Mais l’enjeu dépasse finalement le simple changement d’un numéro d’article.
Entre facturation électronique, évolution des logiciels et recodification fiscale, les entreprises vont progressivement devoir fiabiliser davantage leurs processus administratifs et leurs données de facturation.
Chez CAP CONSILIUM, nous considérons que cette transformation ne doit pas être subie.
Elle peut au contraire être l’occasion de revoir son organisation, de sécuriser ses processus de facturation et de faire évoluer ses outils vers une gestion plus simple et plus efficace.
Anticiper aujourd’hui permet souvent d’éviter les urgences de demain.